

Як змінюються споживчий попит, ритейл та e-commerce в Україні
Третій квартал 2026 року продемонстрував неоднорідну динаміку українського FMCG-ринку. Інфляція, зміни купівельної спроможності, перебої з логістикою та трансформація каналів продажів впливали на поведінку споживачів і результати ритейлерів.
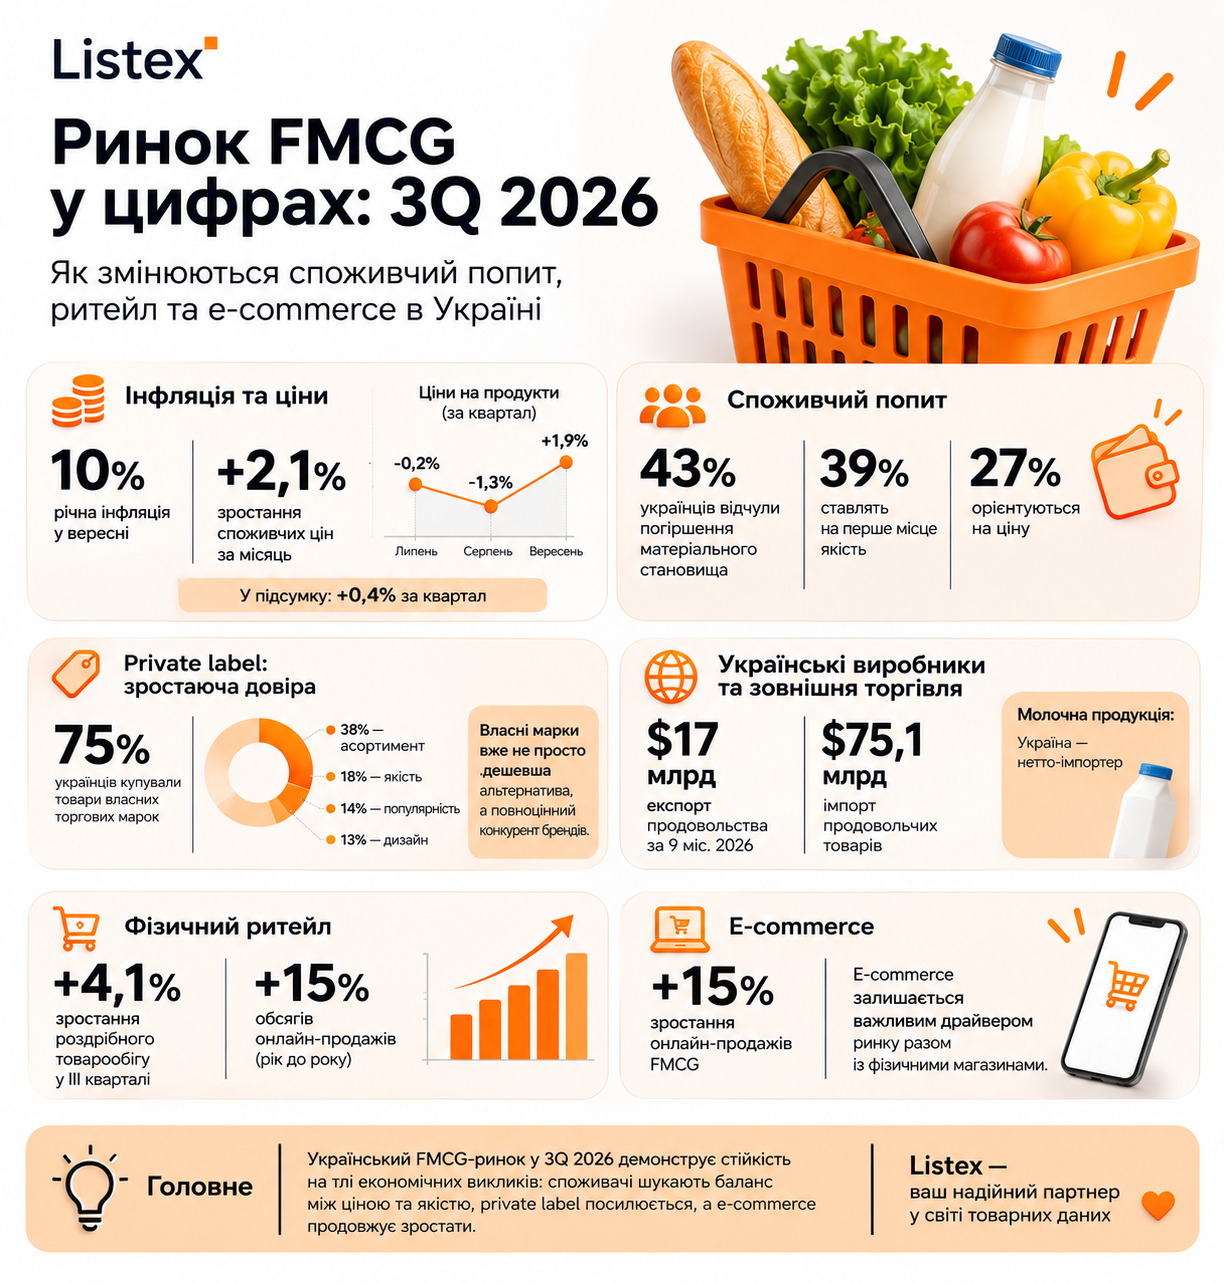
За даними Держстату, у вересні річна інфляція в Україні прискорилася до 10%, а споживчі ціни за місяць зросли на 2,1%. Водночас ціни на продукти харчування та безалкогольні напої за квартал змінювалися нерівномірно: у липні вони знизилися на 0,2%, у серпні — на 1,3%, а у вересні зросли на 1,9%.
Таким чином, за підсумком трьох місяців загальний рівень цін на продукти залишився майже незмінним порівняно з червнем — із невеликим сукупним приростом близько 0,4%.
Основні фактори трансформації ринку:
- збереження цінової чутливості споживачів;
- зміна структури та частоти покупок;
- посилення конкуренції між брендами та private label;
- розвиток фізичних торговельних мереж;
- зміна економіки онлайн-продажів;
- підвищення ролі доступності товару та точності інформації про нього.
1. Споживчий попит: покупець економить, але не готовий поступатися якістю
Український споживач дедалі уважніше оцінює співвідношення ціни та якості. Економія стає постійною частиною споживчої поведінки, але це не означає автоматичного переходу на найдешевші товари.
За дослідженням Kantar Ukraine:
- 43% українців віком 16–65 років у містах із населенням понад 50 тисяч зазначають, що матеріальне становище їхньої родини за останній рік погіршилося;
- 33% очікують подальшого погіршення фінансового становища протягом наступного року;
- 39% споживачів віком 18–55 років називають якість головним критерієм вибору товару;
- 27% ставлять на перше місце ціну;
- 12% орієнтуються насамперед на склад або інгредієнти, а 10% — на акції та знижки.
Ще один показник фінансової поведінки: після регулярних щомісячних витрат у домогосподарств залишається в середньому 25% сімейного доходу.
Це свідчить про звуження фінансового простору для необов'язкових покупок. Для FMCG-виробників і ритейлерів це означає необхідність конкурувати не лише ціною, а й реальною споживчою цінністю продукту.
2. Private label: власні торгові марки стають повноцінними конкурентами брендів
Власні торгові марки ритейлерів поступово виходять за межі позиціонування «дешевшої альтернативи». Для споживача вони стають звичним варіантом вибору, а для торговельних мереж — інструментом формування асортименту та конкурентної переваги.
Дослідження Kantar показує:
- 91% українців віком 18–55 років купували товари в супермаркетах протягом останнього місяця;
- 75% за цей період придбали хоча б один товар private label;
- для 38% споживачів власні марки — це раціональний вибір, оскільки якість не гірша, а ціна привабливіша;
- у 20% опитаних ставлення до private label за останні один-два роки покращилося;
- лише 8% зазначили погіршення ставлення.
Що впливає на конкурентоспроможність власних марок? За методикою Kantar MDS, найбільший внесок у силу private label в Україні забезпечує асортимент — 38%. Якість формує 18%, популярність — 14%, дизайн — 13%.
Це важливий сигнал для ринку: власна марка більше не конкурує виключно за рахунок нижчої ціни. Вирішальними стають ширина асортименту, стабільна якість, впізнаваність і доступність продукту.
Для виробників це означає посилення конкуренції за місце на полиці, а для ритейлерів — зростання значення управління власним продуктовим портфелем.
3. Українські виробники: експорт продовольства та посилення імпортної конкуренції
Український продовольчий ринок залишається тісно пов'язаним із зовнішньою торгівлею. Виробники одночасно працюють на внутрішнього споживача та міжнародні ринки, а окремі категорії дедалі більше залежать від імпортних поставок.
За даними Державної митної служби України, за січень–вересень 2026 року загальний експорт продовольчих товарів становив майже 17 млрд доларів США.
Продовольча продукція залишилася найбільшою товарною категорією українського експорту.
Загальний товарообіг України за дев'ять місяців становив майже 104,7 млрд доларів, з яких:
- імпорт — понад 75,1 млрд доларів;
- експорт — майже 29,6 млрд доларів.
Однак загальні показники зовнішньої торгівлі не відображають повністю ситуацію всередині окремих FMCG-категорій. Особливо показовим є ринок молочної продукції.
Молочна продукція: Україна переходить до нетто-імпорту
За даними Асоціації виробників молока, у січні–серпні 2026 року:
Показник | Експорт | Імпорт |
Обсяг у натуральному вираженні | 86,92 тис. тонн | 56,2 тис. тонн |
Вартість | $248,79 млн | $253,13 млн |
Динаміка обсягу рік до року | −7% | +39% |
Динаміка вартості рік до року | −17% | +23% |
Таким чином, за вісім місяців 2026 року вартість імпорту молочної продукції перевищила експорт на 4,34 млн доларів. Україна фактично стала нетто-імпортером цієї категорії за вартісним показником.
Це важливий сигнал для українських виробників: внутрішній ринок стає більш конкурентним, а імпортна продукція посилює присутність у категоріях, де раніше переважали локальні виробники.
4. Фізичний ритейл: розширення мереж попри операційні ризики
Третій квартал 2026 року показав, що українські продуктові мережі продовжують інвестувати у фізичну присутність, навіть попри пошкодження торговельних і логістичних об'єктів.
За даними Держстату, індикатор ділової впевненості у роздрібній торгівлі в III кварталі становив +13,6%, збільшившись на 2,8 відсоткового пункта порівняно з попереднім кварталом.
Водночас баланс очікувань щодо обсягу продажів у III кварталі становив +6,2%, а оцінка поточних товарних запасів — мінус 4%.
Це свідчило про загалом позитивні очікування ритейлерів щодо розвитку торгівлі впродовж кварталу.
Відкриття магазинів: конкретні результати мереж
У вересні активність зберігали як національні, так і регіональні оператори:
- NOVUS 25 вересня відкрив свій 100-й супермаркет, уперше вийшовши на ринок Івано-Франківська. Площа нового магазину — 1971 кв. м, асортимент — понад 17 000 найменувань.
- АТБ протягом вересня відкрило п'ять нових магазинів у різних регіонах України.
- «Фора» на початок жовтня об'єднувала 414 торговельних об'єктів. У вересні мережа вийшла до Хмельницького та розширила присутність у Вінницькій області.
- Varus відкрив новий супермаркет у Києві та продовжив модернізацію магазинів.
- SPAR розширив присутність ще на дві локації — у Рівненській області та поблизу Івано-Франківська.
- «Сільпо» продовжило розвивати дизайнерські супермаркети, поєднуючи традиційний продуктовий асортимент із додатковими сервісами.
Окремо варто відзначити розвиток компактних форматів. Мережі інвестують у магазини біля дому, де покупець може швидко придбати основні товари повсякденного попиту.
Ритейл розвиває не лише площу, а й сервіси
У третьому кварталі помітною тенденцією стало розширення функціональності фізичних магазинів.
Серед нових рішень:
- каси самообслуговування;
- Scan&Go;
- інтеграція онлайн-замовлень із фізичними точками;
- зони готової їжі та власного виробництва;
- додаткові сервіси отримання й відправлення посилок.
Наприклад, у вересні Varus після реконструкції одного з магазинів у Дніпрі додав каси самообслуговування та можливість користування Scan&Go. У новому супермаркеті «Сільпо» в Одесі працює сервіс «Сільпоінт».
Розширення мереж і відновлення інфраструктури
Водночас експансія відбувається на тлі значних операційних ризиків. У вересні внаслідок атак пошкоджень зазнавали магазини та складські об'єкти АТБ, Varus та інших операторів.
Це створює для ритейлерів подвійне завдання: розширювати географію присутності та одночасно забезпечувати стійкість наявної інфраструктури.
За даними Держстату, вже в жовтневому опитуванні очікування підприємств роздрібної торгівлі стали обережнішими: індикатор ділової впевненості на IV квартал знизився до +5,1%, а очікування щодо обсягу продажів становили мінус 3,3%.
Це свідчить про посилення обережності ритейлерів щодо перспектив наступного кварталу.
5. E-commerce: більше витрат на замовлення, але менше покупок
Онлайн-торгівля залишається важливим каналом розвитку FMCG, однак третій квартал продемонстрував неоднозначну динаміку саме у продуктовому сегменті.
За дослідженням Promodo, у серпні–вересні 2026 року порівняно з аналогічним періодом минулого року:
- дохід інтернет-магазинів у категорії «Продукти та алкоголь» зріс на 4% у гривні;
- у доларовому еквіваленті дохід скоротився на 4%;
- кількість онлайн-покупок знизилася на 10%;
- середній чек зріс на 15% у гривні та 6% у доларах;
- у вересні кількість покупок скоротилася на 11% рік до року.
Це означає, що збільшення вартості одного замовлення не супроводжувалося збільшенням частоти покупок.
Ще один показник — конверсія. За серпень–вересень трафік продуктових інтернет-магазинів зріс на 1%, тоді як коефіцієнт конверсії знизився на 11%.
Тобто кількість відвідувачів майже не змінилася, але менша частка з них завершувала покупку.
Це важливий сигнал для онлайн-ритейлу: залучення трафіку саме по собі вже не гарантує збільшення продажів. Значення мають актуальність асортименту, наявність товару, конкурентна ціна, зручність оформлення замовлення та якість товарної інформації.
6. E-commerce у різних категоріях: неоднакові темпи зростання
Загальна динаміка онлайн-торгівлі приховує суттєві відмінності між товарними категоріями. У категорії зоотоварів кількість покупок зросла на 31%, а середній чек — на 20% у гривні. У продуктовому сегменті, навпаки, кількість замовлень скоротилася на 10%, хоча середній чек зріс на 15%.
Це демонструє, наскільки різною може бути економіка онлайн-продажів навіть у категоріях повсякденного споживання.
Водночас важливо враховувати, що наведені показники характеризують вибірку інтернет-магазинів, яку аналізувала Promodo, а не повний обсяг продажів усіх компаній України.
7. Споживчий кошик: різна динаміка категорій
Загальний рівень інфляції не повністю відображає зміни у споживчому кошику. У третьому кварталі 2026 року окремі продуктові категорії демонстрували суттєво різну цінову динаміку.
За даними Держстату, у вересні 2026 року порівняно з груднем 2025 року:
Категорія | Зміна цін |
Хліб і хлібопродукти | +16,3% |
Риба та продукти з риби | +16,7% |
Соняшникова олія | +16,3% |
Цукор | +12,1% |
Безалкогольні напої | +8,7% |
Фрукти | +4,7% |
М'ясо та м'ясопродукти | +2,3% |
Овочі | −5,2% |
Яйця | −15,0% |
Ці показники демонструють, що зміна вартості споживчого кошика відбувається нерівномірно. Наприклад, хліб, риба та соняшникова олія суттєво подорожчали, тоді як овочі та яйця залишалися дешевшими, ніж наприкінці минулого року.
Ще один показник — роздрібний товарооборот. За даними Держстату, у січні–серпні 2026 року він зріс на 8,8% порівняно з аналогічним періодом 2025 року. У серпні річне зростання становило 7,6%.
Важливо, що це вартісний показник: його не можна трактувати як аналогічне зростання кількості проданих товарів, оскільки на нього впливають зміни цін.
Для розуміння реальної структури попиту важливо аналізувати одночасно три показники: вартість продажів, кількість реалізованих одиниць та середній чек.
Саме таке поєднання дозволяє відрізнити реальне зростання споживання від збільшення обороту внаслідок подорожчання продукції.
8. Логістика та доступність товару: фактор, що безпосередньо впливає на продажі
У третьому кварталі питання логістики стало одним із ключових для українського ритейлу.
Пошкодження складської та торговельної інфраструктури впливали на постачання, доступність асортименту та можливість своєчасно виконувати замовлення.
За даними Моніторингової місії ООН з прав людини в Україні, у серпні було зафіксовано 32 атаки на об'єкти великих компаній у сферах торгівлі, продовольства та логістики проти 11 у липні.
Така динаміка створювала додаткові ризики для продуктової торгівлі, де регулярність покупок і доступність товарів мають особливе значення.
Для ритейлерів це посилює важливість кількох процесів:
- точного обліку товарних залишків;
- оперативного оновлення інформації про наявність продукції;
- синхронізації асортименту між магазинами та онлайн-каналами;
- диверсифікації складської та логістичної інфраструктури;
- швидкої заміни недоступних товарів альтернативними позиціями.
У цих умовах цифрова актуальність товарної інформації стає не лише питанням зручності, а й складовою операційної стійкості бізнесу.
9. Контент і товарні дані: від інформації на полиці до конверсії в онлайні
Розвиток омніканальної торгівлі змінює вимоги до інформації про продукт.
Якщо у фізичному магазині покупець може оглянути упаковку, прочитати склад і порівняти товари безпосередньо на полиці, то в e-commerce рішення про покупку значною мірою залежить від того, наскільки повно продукт представлений у цифровому середовищі.
Особливого значення набувають:
- якісні фотографії упаковки та товару;
- точна назва і бренд;
- повний набір характеристик;
- склад, харчова цінність та інші обов'язкові відомості;
- вага, об'єм і розміри упаковки;
- актуальні описи та інформація про товар;
- узгодженість даних між різними каналами продажу.
Дослідження Promodo за серпень–вересень зафіксувало зниження конверсії у продуктовому e-commerce на 11% при майже незмінному трафіку.
Цей показник не доводить, що причиною стали саме товарні дані: на конверсію впливають також ціна, наявність, доставка, UX та інші чинники. Проте він демонструє, наскільки важливо працювати не лише із залученням відвідувачів, а й з усім процесом вибору та оформлення покупки.
Для виробників це означає необхідність забезпечувати повноту й актуальність інформації про продукцію. Для ритейлерів — підтримувати єдині стандарти товарного контенту в усіх каналах.
Товарна інформація поступово стає частиною конкурентоспроможності продукту.
Які зміни визначатимуть FMCG-ринок надалі
Третій квартал 2026 року показав, що український FMCG-ринок змінюється не лише під впливом цін, а й через трансформацію споживчої поведінки та торговельних каналів.
Ключові тенденції:
- Раціоналізація споживання. Покупець уважніше оцінює співвідношення ціни та якості, а фінансові обмеження впливають на структуру витрат.
- Посилення private label. Власні марки вже стали звичною частиною споживчого кошика та конкурують із національними брендами не лише ціною.
- Розвиток фізичного ритейлу. Продуктові мережі продовжують відкривати магазини, розвивати регіональну присутність і компактні формати.
- Зміна економіки e-commerce. Зростання середнього чека не обов'язково означає збільшення кількості покупок. Для онлайн-ритейлу важливо працювати з конверсією, асортиментом і повторними замовленнями.
- Значення логістичної стійкості. Доступність продукції та точність інформації про залишки безпосередньо впливають на здатність бізнесу виконувати замовлення.
- Зростання ролі товарного контенту. Повнота, достовірність і стандартизація інформації стають необхідними умовами ефективної роботи продукту в омніканальному середовищі.
Головна зміна: конкуренція на FMCG-ринку поступово виходить за межі самого продукту. Важливими стають не лише його ціна та якість, а й доступність у потрібному каналі, швидкість постачання, якість цифрового представлення та достовірність товарних даних.
Саме здатність виробників і ритейлерів ефективно управляти цими процесами визначатиме їхню конкурентоспроможність у наступних кварталах.


